Pix e cartão de débito permitem pagar compras sem utilizar diretamente o crédito do cartão. Na prática, os dois podem ajudar no controle financeiro porque o dinheiro sai da conta no momento do pagamento.
Mas isso não significa que sejam exatamente iguais.
A escolha entre Pix ou débito pode depender do estabelecimento, da forma de pagamento disponível, da facilidade de acompanhar as despesas e dos hábitos de cada pessoa.
Para quem está tentando organizar melhor o orçamento, entender essas diferenças ajuda a escolher o meio de pagamento mais adequado para cada situação.
Pix ou débito: qual é a diferença?
A principal diferença está na forma como o pagamento é iniciado.
No Pix, o pagamento é realizado por meio do sistema de pagamentos instantâneos, normalmente utilizando um aplicativo de instituição financeira. É possível pagar usando uma chave Pix, QR Code ou outras modalidades disponibilizadas pelas instituições.
No cartão de débito, a compra é realizada utilizando o cartão associado à conta. O valor é debitado do saldo disponível conforme as condições da operação.
Nos dois casos, a lógica é diferente do cartão de crédito: não existe uma fatura futura reunindo aquelas compras.
Isso pode tornar Pix e débito interessantes para quem prefere visualizar o impacto da compra no saldo disponível.
Qual dos dois ajuda mais a controlar os gastos?
Não existe uma resposta universal.
Para algumas pessoas, o Pix facilita o controle porque cada pagamento aparece no histórico da conta e pode ser realizado diretamente pelo celular.
Para outras, o cartão de débito pode ser mais simples, especialmente em compras presenciais ou situações em que passar o cartão é mais conveniente.
O fator mais importante não é apenas o meio de pagamento. É a capacidade de acompanhar o quanto está sendo gasto.
Uma pessoa pode gastar demais usando Pix. Outra pode gastar demais usando débito.
O problema, nesses casos, não está necessariamente na ferramenta, mas na ausência de um limite de gastos previamente definido.
Quando o Pix pode ser uma boa opção?
O Pix pode ser conveniente em diversas situações.
Compras em estabelecimentos
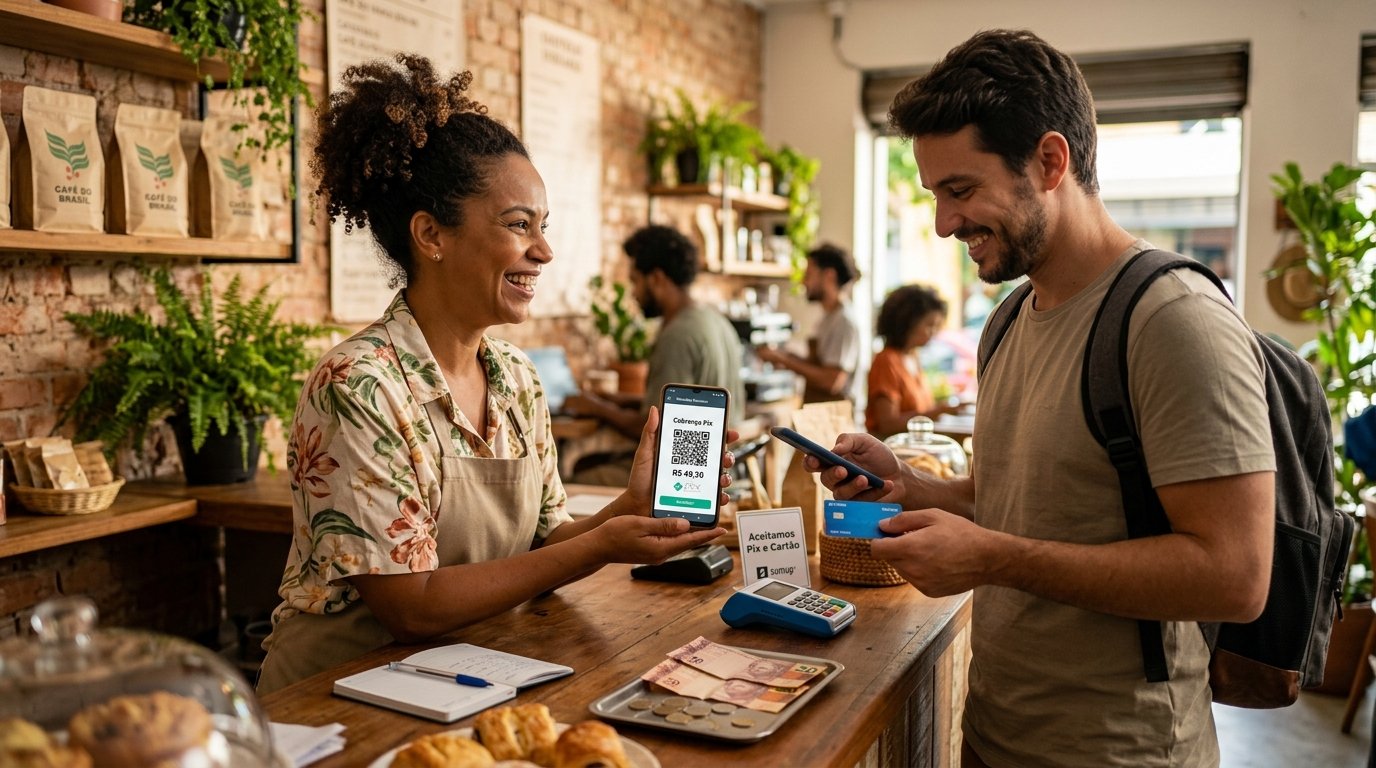
Muitos estabelecimentos oferecem Pix como uma das formas de pagamento.
Em algumas situações, o comerciante pode oferecer condições diferentes para pagamentos à vista. Antes de escolher, é importante comparar o preço final, e não apenas a forma de pagamento.
Transferências entre pessoas
O Pix também é bastante utilizado para enviar dinheiro para outra pessoa.
Por exemplo, se você precisa dividir uma despesa, pode utilizar o Pix para transferir sua parte.
Pagamentos pelo celular
Para quem costuma sair sem carteira ou prefere concentrar suas operações no smartphone, o Pix pode ser bastante prático.
Mas praticidade também exige atenção.
Como o pagamento pode ser realizado rapidamente, é importante conferir o destinatário, o valor e as informações da operação antes de confirmar.
Quando o cartão de débito pode ser mais conveniente?
O débito continua sendo útil em situações em que o cartão físico ou digital facilita a compra.
Ele pode ser interessante para:
- compras presenciais;
- estabelecimentos que aceitam cartão, mas não Pix;
- situações em que você prefere não digitar dados da operação;
- pessoas que já estão acostumadas a controlar o saldo da conta pelo cartão.
Também pode funcionar como uma forma simples de separar mentalmente o dinheiro disponível do limite de crédito.
Pix e débito gastam o dinheiro da conta?
Em uma operação convencional de débito, o valor da compra é descontado do saldo disponível da conta.
No Pix, o dinheiro também normalmente sai da conta de quem está realizando o pagamento.
Por isso, os dois meios podem funcionar dentro de uma mesma estratégia de controle financeiro.
Imagine que você tenha definido um limite semanal para determinados gastos.
Se utilizar Pix ou débito, o impacto sobre o saldo pode ser percebido imediatamente, permitindo comparar o que já foi gasto com o que ainda está disponível.
Pix ou débito ajudam a evitar dívidas?
Eles podem ajudar a evitar o tipo de dívida associado ao uso do crédito, mas não resolvem sozinhos o problema de organização financeira.
Se uma pessoa recebe determinado valor e gasta tudo em pagamentos via Pix ou débito, ela também pode terminar o mês sem dinheiro.
Por isso, é importante diferenciar duas coisas:
Não criar uma dívida no cartão de crédito não significa necessariamente gastar pouco.
O controle depende do orçamento.
Um exemplo simples
Imagine uma pessoa que tenha R$ 500 disponíveis para gastos variáveis durante o mês.
Ela pode estabelecer limites antes de começar:
- alimentação: R$ 200;
- transporte: R$ 100;
- lazer: R$ 100;
- outros gastos: R$ 100.
Se os pagamentos forem feitos por Pix ou débito, acompanhar o saldo e registrar os gastos pode ajudar a perceber quando determinada categoria está chegando ao limite.
O objetivo não é escolher uma forma de pagamento “mágica”, mas tornar os gastos visíveis.
E o cartão de crédito?
A comparação com o cartão de crédito é importante porque o funcionamento é diferente.
No crédito, a compra pode ser feita agora e aparecer em uma fatura que será paga posteriormente.
Isso pode ser útil quando há planejamento, mas também pode dificultar a percepção de quanto dinheiro já foi comprometido.
Com Pix e débito, o saldo disponível tende a refletir imediatamente o pagamento realizado.
Por isso, para algumas pessoas, utilizar principalmente Pix ou débito pode facilitar a percepção do dinheiro que ainda está disponível.
Pix ou débito: qual é melhor para quem está começando a organizar as finanças?
Para quem ainda está aprendendo a controlar o próprio orçamento, ambos podem ser opções simples.
Uma estratégia é escolher um método de acompanhamento que seja fácil de manter.
Por exemplo:
- definir quanto pode gastar no mês;
- separar despesas fixas das variáveis;
- estabelecer limites para categorias de gastos;
- acompanhar os pagamentos;
- verificar o saldo regularmente;
- reduzir determinada categoria quando o limite estiver próximo.
Nesse processo, Pix e débito são apenas ferramentas.
O histórico de pagamentos importa
Uma vantagem prática de utilizar uma conta digital é poder consultar o histórico das movimentações.
Ao revisar as transações, você pode identificar padrões que passam despercebidos durante o mês.
Talvez perceba que pequenos pagamentos aparecem várias vezes.
Ou que determinada categoria está consumindo uma parcela maior do orçamento do que você imaginava.
Esse tipo de informação pode ser mais útil para o controle financeiro do que simplesmente decidir entre Pix e débito.
Cuidado com o “é só um Pix”
O Pix tornou pagamentos pequenos muito rápidos.
Isso é conveniente, mas pode criar uma armadilha comportamental: considerar cada gasto individualmente e ignorar o total acumulado.
Uma compra pequena pode parecer irrelevante.
Várias compras pequenas, entretanto, podem representar uma parcela significativa do orçamento.
Por isso, vale acompanhar o conjunto dos pagamentos, e não apenas cada operação isoladamente.
Como usar Pix e débito juntos
Não é necessário escolher exclusivamente um dos dois.
Você pode utilizar Pix em algumas situações e débito em outras.
Por exemplo:
- Pix para transferências;
- Pix para pagamentos por QR Code;
- débito em compras presenciais;
- cartão de crédito apenas quando houver planejamento específico.
O importante é que a combinação não dificulte o acompanhamento das despesas.
Se utilizar vários meios de pagamento, vale consultar regularmente o histórico da conta e consolidar os gastos.
E as contas digitais?
Contas digitais podem oferecer acesso pelo aplicativo a recursos que ajudam no acompanhamento das movimentações.
Dependendo da instituição, é possível consultar extratos, pagamentos, transferências e outras operações.
Isso pode facilitar o controle, mas não substitui um orçamento.
Uma conta digital continua sendo uma ferramenta financeira. O resultado depende da forma como ela é utilizada.
O mesmo vale para aplicativos de pagamentos, incluindo serviços que reúnem recursos de conta e pagamentos em uma única plataforma. O importante é observar quais funções estão disponíveis, quais são os custos e como elas se encaixam na organização financeira.
Como escolher entre Pix e débito?
Uma forma simples é considerar a situação.
| Situação | Opção que pode ser conveniente |
|---|---|
| Transferir dinheiro para outra pessoa | Pix |
| Pagar por QR Code | Pix |
| Compra presencial com cartão | Débito |
| Estabelecimento não aceita Pix | Débito |
| Dividir uma despesa | Pix |
| Pessoa prefere usar cartão físico | Débito |
| Necessidade de acompanhar o saldo imediatamente | Ambos |
A tabela não representa uma regra. A melhor escolha depende das opções oferecidas e das preferências de cada consumidor.
O que realmente ajuda a controlar os gastos?
Mais importante do que escolher Pix ou débito é criar um processo de acompanhamento.
Algumas práticas simples:
Defina um limite antes de gastar
Não espere o fim do mês para descobrir quanto dinheiro sobrou.
Estabeleça limites para as principais categorias.
Acompanhe os gastos
Confira periodicamente o extrato da conta.
Observe os pequenos pagamentos
Gastos pequenos também entram no orçamento.
Não confunda saldo com dinheiro disponível para gastar
Uma parte do saldo pode estar destinada a contas que ainda serão pagas.
Reavalie o orçamento
Se determinada categoria estiver consumindo mais dinheiro do que o previsto, faça ajustes antes que o problema se acumule.
Checklist: Pix ou débito?
Antes de escolher a forma de pagamento, pergunte:
- Tenho saldo suficiente?
- Esse gasto está previsto no meu orçamento?
- O preço é o mesmo nas diferentes formas de pagamento?
- Preciso realmente fazer essa compra agora?
- Estou acompanhando meus gastos acumulados?
- Sei quanto ainda posso gastar neste período?
- Estou usando crédito apenas quando consigo planejar o pagamento?
Perguntas frequentes
Pix ou débito: qual é mais seguro?
Os dois possuem mecanismos de segurança, mas exigem cuidados do usuário. No Pix, é especialmente importante conferir os dados do destinatário antes de confirmar uma operação.
Pix ajuda a controlar melhor os gastos?
Pode ajudar porque os pagamentos são registrados na conta e normalmente afetam o saldo imediatamente. Porém, isso não garante controle financeiro se os gastos não forem acompanhados.
Usar cartão de débito evita dívidas?
O débito não gera uma fatura de cartão de crédito, mas ainda é possível gastar além do planejado e comprometer o orçamento.
Posso usar Pix e débito ao mesmo tempo?
Sim. Eles podem ser utilizados de forma complementar, de acordo com a situação e as opções disponíveis.
Qual é melhor para quem tem dificuldade de controlar gastos?
Não existe uma opção universalmente melhor. Para algumas pessoas, acompanhar o saldo após cada pagamento pode facilitar o controle. O mais importante é estabelecer limites e acompanhar as despesas.
Pix é melhor que cartão de débito?
Não necessariamente. São formas diferentes de realizar pagamentos à vista. A conveniência depende da situação, do estabelecimento e da preferência do consumidor.
Conclusão
Pix ou débito não precisam ser vistos como concorrentes.
Os dois podem fazer parte de uma estratégia simples de controle financeiro, especialmente porque os pagamentos convencionais são feitos diretamente a partir dos recursos disponíveis na conta.
O ponto principal é não deixar que a facilidade de pagar esconda o impacto acumulado das pequenas despesas.
Se você sabe quanto pode gastar, acompanha suas movimentações e diferencia o dinheiro disponível das obrigações futuras, tanto Pix quanto débito podem funcionar bem.
No fim, a melhor forma de pagamento para controlar gastos é aquela que combina praticidade com visibilidade sobre o seu orçamento.